Pinjaman Online Makin Besar, Risiko Konsumen Ikut Membesar?
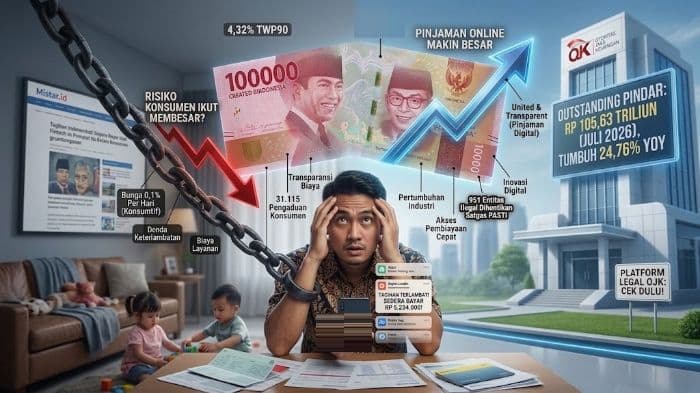
Pinjaman Online Makin Besar, Risiko Konsumen Ikut Membesar? (foto ilustrasi:gemini/mistar)
Pematangsiantar, MISTAR.ID (16/9/2026) — Tinggal beberapa klik, dana pinjaman bisa masuk ke rekening. Kemudahan inilah yang membuat pinjaman online atau Pindar semakin diminati.
Namun, di balik akses pembiayaan yang semakin cepat, ada satu hal yang tak boleh ikut terlewat: kemampuan konsumen memahami biaya dan risiko utang.
Industri Pindar terus tumbuh. Otoritas Jasa Keuangan (OJK) mencatat outstanding pembiayaan Pindar mencapai Rp105,63 triliun pada Juli 2026, tumbuh 24,76 persen secara tahunan. Pada periode yang sama, tingkat wanprestasi lebih dari 90 hari atau TWP90 tercatat 4,32 persen.
Pertumbuhan tersebut menunjukkan kebutuhan terhadap pembiayaan digital masih tinggi. Tetapi bagi konsumen, pinjaman online bukan sekadar soal seberapa cepat uang cair. Berapa total biaya yang harus dibayar dan sanggupkah cicilan tersebut ditanggung sampai lunas?
Kenapa Pinjaman Online Makin Diminati?
Keunggulan utama pinjaman online adalah akses.
Pengajuan dilakukan secara digital tanpa harus datang ke kantor, sementara proses verifikasi dan pencairan dapat berlangsung relatif cepat. Bagi masyarakat yang membutuhkan dana untuk kebutuhan mendesak maupun pelaku usaha yang memerlukan tambahan modal, karakteristik ini membuat pembiayaan digital semakin relevan.
Masalahnya, kemudahan tersebut juga dapat membuat keputusan berutang dilakukan terlalu cepat.
Konsumen yang hanya melihat nominal dana yang diterima berisiko mengabaikan komponen lain seperti bunga atau manfaat ekonomi, biaya layanan, tenor, hingga denda keterlambatan.
Karena itu, sebelum mengajukan pinjaman online, pertanyaan yang lebih penting bukan hanya “berapa yang bisa saya pinjam?”, melainkan “berapa total yang harus saya kembalikan?”
Pinjol Legal dan Ilegal Jangan Sampai Tertukar
Risiko pertama justru muncul sebelum pinjaman diajukan: memilih platform yang salah.
Masyarakat perlu memastikan penyelenggara pinjaman online merupakan perusahaan yang berizin OJK. Legalitas dapat diperiksa melalui daftar penyelenggara Pindar pada kanal resmi OJK.
Ini penting karena aktivitas pinjaman online ilegal masih ditemukan dalam jumlah besar.
Sepanjang 1 Januari hingga 31 Agustus 2026, Satgas PASTI mencatat telah menemukan dan menghentikan 951 entitas pinjaman online ilegal. Pada periode yang sama, OJK menerima 26.729 pengaduan mengenai pinjaman online ilegal.
Angka tersebut menunjukkan bahwa masyarakat masih menghadapi risiko ketika mencari pinjaman melalui platform yang tidak memiliki izin.
Jangan hanya tergiur proses cepat atau promosi pinjaman. Periksa legalitasnya terlebih dahulu.
Bunga Kecil Belum Tentu Berarti Murah
Kesalahan lain yang sering terjadi adalah membandingkan pinjaman hanya berdasarkan bunga yang ditampilkan.
Dalam pinjaman online, konsumen perlu memahami keseluruhan manfaat ekonomi, termasuk komponen biaya yang dikenakan berdasarkan ketentuan dan perjanjian.
OJK telah menetapkan batas maksimum manfaat ekonomi Pindar. Untuk pendanaan konsumtif, misalnya, batas yang berlaku sejak 2026 adalah 0,1 persen per hari. Ketentuan berbeda berlaku untuk pendanaan produktif berdasarkan nilai pendanaan dan tenor.
Karena itu, calon peminjam sebaiknya menghitung:
- jumlah dana yang benar-benar diterima;
- total bunga atau manfaat ekonomi;
- biaya layanan lainnya;
- tenor pinjaman;
- jumlah cicilan;
- serta potensi denda jika terlambat membayar.
Dengan cara tersebut, konsumen dapat mengetahui biaya pinjaman sebenarnya, bukan sekadar terpaku pada angka yang muncul dalam iklan.
Gagal Bayar Bukan Berarti Utang Hilang
Ketika cicilan mulai tidak terjangkau, persoalan bisa berkembang menjadi lebih rumit.
Gagal bayar tetap merupakan kewajiban yang harus diselesaikan sesuai perjanjian dan ketentuan yang berlaku. Karena itu, kemampuan membayar seharusnya dihitung sebelum pinjaman diajukan.
Jangan sampai pinjaman baru digunakan untuk membayar pinjaman lama. Jika pola tersebut berulang, beban utang dapat semakin sulit dikendalikan.
Di sisi lain, konsumen juga memiliki hak atas proses penagihan yang sesuai aturan. OJK terus melakukan pengawasan terhadap praktik penagihan dan pelindungan konsumen. Hingga 14 Agustus 2026, OJK menerima 31.115 pengaduan dari industri financial technology melalui Aplikasi Portal Pelindungan Konsumen (APPK).
Artinya, persoalan pinjaman digital bukan hanya tentang kemampuan membayar, tetapi juga mengenai bagaimana penyelenggara menjalankan kewajiban terhadap konsumennya.
Literasi Keuangan Jadi Kunci
Semakin mudah pinjaman diperoleh, semakin penting pula kemampuan masyarakat membaca konsekuensinya.
Pertumbuhan Pindar menunjukkan pembiayaan digital memiliki ruang yang besar dalam ekosistem keuangan Indonesia. Namun, pertumbuhan industri perlu berjalan bersamaan dengan transparansi biaya, pengawasan, dan perlindungan konsumen.
Bagi masyarakat, prinsipnya sederhana: pastikan platformnya legal, pahami seluruh biaya, dan hitung kemampuan membayar sebelum berutang.
Pinjaman online memang dapat menjadi solusi ketika digunakan secara terukur. Tetapi kemudahan mendapatkan dana tidak boleh membuat konsumen lupa bahwa setiap pencairan tetap membawa kewajiban untuk membayar kembali.
Di tengah pertumbuhan Pindar yang mencapai lebih dari Rp105 triliun, tantangan berikutnya bukan hanya membuat pembiayaan digital semakin besar, tetapi memastikan masyarakat semakin cerdas sebelum berutang.
(ojk/*/hm27)
PREVIOUS ARTICLE
Uang Beredar Tumbuh 8,7%, Kenapa Belum Terasa di Dompet?BERITA TERPOPULER
BERITA TERPOPULER
BERITA PILIHAN

BERITA PILIHAN