
Utang RI Makin Mahal, Ini Syarat Agar Biaya Pinjaman Bisa Turun Lagi
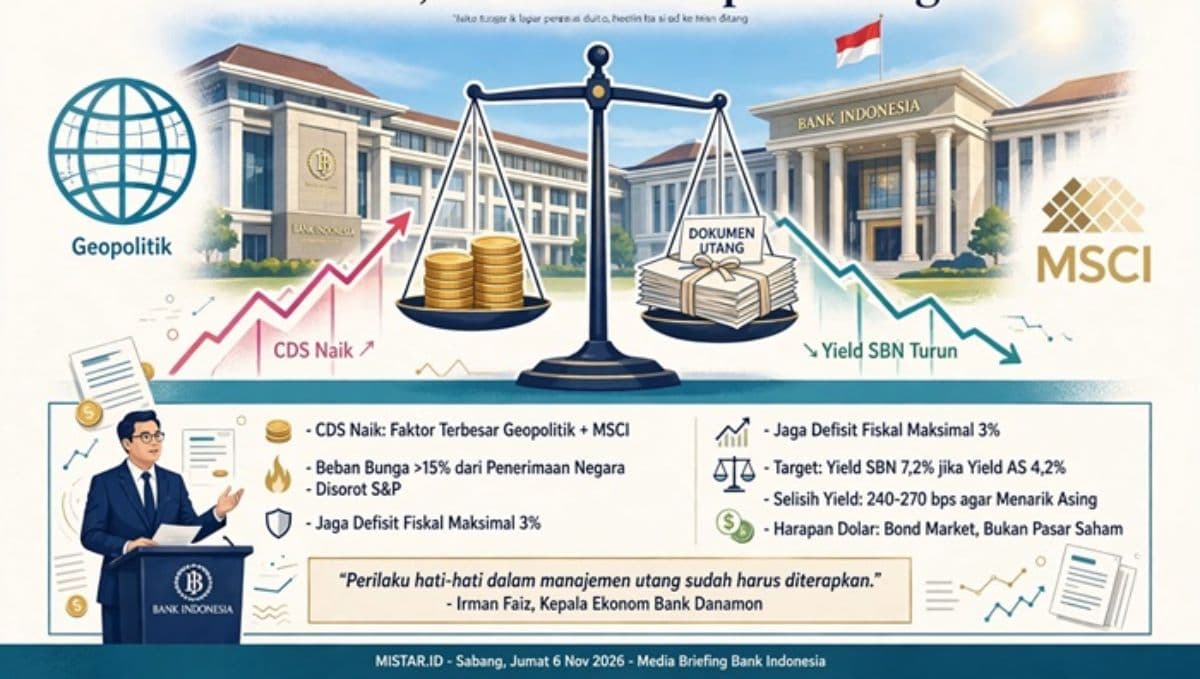
ilustrasi, disiplin utang, CDS naik, dan beban bunga. (Foto ilustrasi: maris/meta/mistar.id)
Sabang, MISTAR.ID (6/11/2026) — Biaya untuk berutang bagi Indonesia kian mahal. Premi risiko yang harus dibayar investor untuk memegang aset Indonesia naik, bunga utang menekan anggaran, dan investor global makin selektif memilih tempat menaruh uangnya.
Peringatan itu disampaikan Kepala Ekonom PT Bank Danamon Tbk. Irman Faiz dalam sesi tanya jawab Media Briefing Bank Indonesia (BI) di Sabang, Aceh, Kamis (5/11/2026).
Menurut Irman, kenaikan premi risiko Indonesia tidak bisa hanya disalahkan kepada satu faktor. Ada beberapa penyebab yang bekerja bersamaan, dan yang paling besar justru bukan dari dalam negeri.
Indikator yang dimaksud adalah credit default swap (CDS), yaitu biaya asuransi yang dibayar investor untuk melindungi diri dari risiko gagal bayar utang suatu negara. Jika CDS naik, artinya investor meminta premi risiko yang lebih tinggi untuk memegang aset negara tersebut.
Berdasarkan data Bloomberg, CDS Indonesia tenor 5 tahun mencapai 105,07 basis poin (bps) pada 30 Oktober 2026, naik 14 bps atau 15,37% dari 91,07 bps pada akhir September 2026. CDS tenor 10 tahun juga naik menjadi 155,43 bps.
Kenaikan ini menjadi sinyal naiknya persepsi risiko kredit negara di mata investor global. Namun, ekonom menegaskan, level sekitar 100 bps belum menunjukkan risiko gagal bayar. Sinyal yang muncul adalah kenaikan harga yang harus dibayar pemerintah untuk berutang, bukan krisis kredit.
Ketidakpastian terkait penilaian Morgan Stanley Capital International (MSCI) memang ikut mendorong CDS naik. Namun, Irman menegaskan, MSCI bukan satu-satunya penyebab, dan bukan penyebab terbesar.
“CDS yang semakin tinggi ini ada beberapa faktor, salah satunya yang paling besar adalah geopolitik,” ujarnya.
Artinya, ketegangan geopolitik global membuat investor global menaikkan premi risiko untuk banyak negara berkembang, termasuk Indonesia. Selama geopolitik belum mereda, CDS akan sulit turun secara signifikan, meskipun masalah MSCI selesai.
Sebaliknya, jika ketidakpastian MSCI bertahan hingga awal 2027 tetapi kondisi geopolitik membaik, premi risiko secara keseluruhan masih bisa turun.
“Kalau MSCI itu faktor yang meningkat, memang ini mendorong CDS, tapi ada faktor lain yang juga menjadi dasar CDS tersebut, yaitu geopolitik,” katanya.
Penjelasan ini penting karena selama ini pasar cenderung membaca MSCI sebagai pemicu utama. Padahal, menurut Irman, geopolitik berdampak ganda: mendorong arus keluar di pasar saham sekaligus di pasar obligasi.
Meski melihat peluang CDS dan yield turun, Irman menekankan pemerintah tidak boleh lengah. Perilaku hati-hati dalam pengelolaan utang harus diterapkan sekarang, bukan menunggu kondisi memburuk.
“Yang jelas, perilaku hati-hati dalam manajemen utang itu sudah harus diterapkan. Makanya kita harus tetap menjaga komitmen fiskal defisit di 3% maksimal,” tegasnya.
Defisit anggaran maksimal 3% terhadap produk domestik bruto (PDB) adalah batas yang selama ini menjadi pegangan. Jika defisit dijaga, pemerintah tidak perlu berutang terlalu besar, dan biaya pinjaman bisa ditekan secara perlahan.
Komitmen ini juga menjadi jangkar kredibilitas fiskal Indonesia di mata lembaga pemeringkat. S&P menegaskan, outlook stabil Indonesia mencerminkan ekspektasi bahwa pemerintah terus menaati batas atas defisit anggaran 3% PDB sebagai jangkar.
Data APBN menunjukkan defisit tahun sebelumnya berada di kisaran 2,9-2,92% PDB, mendekati batas maksimal 3%.
Irman juga menyinggung sorotan lembaga pemeringkat S&P terhadap beban bunga utang Indonesia.
Menurutnya, S&P mempersoalkan rasio beban bunga terhadap penerimaan negara yang sudah di atas 15%. Jika rasio itu tidak turun di bawah 15% dalam dua tahun ke depan, ada potensi penurunan peringkat (downgrade).
Pernyataan “dalam dua tahun” ini merupakan peringatan dari Irman, bukan tenggat resmi yang diumumkan S&P. S&P tidak mengumumkan jadwal pasti kapan downgrade akan dilakukan.
Yang sudah disampaikan S&P secara resmi adalah: peringkat Indonesia bisa diturunkan apabila beban bunga bertahan di atas 15% dari penerimaan, atau utang bersih pemerintah naik lebih dari 3% PDB per tahun.
Analis Sovereign S&P, Rain Yin, menjelaskan bahwa salah satu perhatian utama adalah rasio pembayaran bunga utang terhadap pendapatan negara yang berpotensi telah melampaui ambang batas 15%. Ketika beban bunga menyerap porsi pendapatan yang semakin besar, ruang fiskal pemerintah untuk belanja produktif menjadi lebih terbatas.
Dalam APBN 2026, alokasi pembayaran bunga utang tercatat sebesar Rp599,44 triliun atau sekitar 19% dari target pendapatan negara.
“Penting bagi kita untuk menjaga borrowing cost-nya bisa turun secara perlahan, salah satunya dengan menjaga defisit fiskal di 3%,” ujar Irman.
Jika peringkat turun, dampaknya berantai: biaya pinjaman pemerintah naik, bunga kredit di dalam negeri ikut tertekan, dan investor makin enggan masuk.
Hingga Juli 2026, S&P masih mempertahankan peringkat Indonesia BBB dengan outlook stabil. Artinya, peringatan ini belum menjadi penurunan peringkat, melainkan lampu kuning yang perlu diantisipasi.
Di sisi pasar obligasi, Irman memberikan proyeksi bersyarat: yield Surat Berharga Negara (SBN) bisa turun ke 7,2% tahun depan, jika yield obligasi pemerintah Amerika Serikat turun ke 4,2%.
Proyeksi ini bukan janji, melainkan skenario yang bergantung pada penurunan yield global, meredanya geopolitik, dan terjaganya kepercayaan investor.
Jika skenario itu terjadi, selisih imbal hasil antara SBN dan obligasi AS akan menjadi sekitar 300 basis poin (7,2% dikurangi 4,2%). Selisih yang cukup lebar ini, menurutnya, perlu dijaga agar pasar obligasi domestik tetap menarik bagi investor asing.
Sebagai pembanding, pada akhir Oktober 2026, yield SBN tenor 10 tahun masih berada di kisaran 7,44%-7,49%, sementara yield US Treasury tenor 10 tahun di kisaran 4,99%. Artinya, level 7,2% masih di bawah level pasar saat ini, dan membutuhkan perbaikan sentimen global.
Alasannya sederhana: Indonesia membutuhkan arus dolar untuk membiayai impor di tengah defisit transaksi berjalan. Sementara pasar saham tidak bisa diandalkan sendirian setelah isu MSCI.
“Kalau kita butuhkan dolar, equity kita enggak bisa diharapkan. Yang kita harapkan adalah bond market,” kata Irman.
Artinya, di tengah tekanan di pasar saham, pasar obligasi menjadi harapan utama untuk menarik dana asing dan menjaga stabilitas rupiah.
Dari penjelasan Irman, redaksi merangkum tiga hal kunci yang harus dijaga pemerintah:
1. Jaga defisit maksimal 3% agar utang tidak membengkak dan biaya pinjaman bisa turun perlahan.
2. Turunkan beban bunga di bawah 15% dari penerimaan negara agar tidak terus disorot lembaga pemeringkat.
3. Jaga selisih yield SBN dengan obligasi AS tetap menarik, agar investor asing tetap tertarik masuk ke pasar obligasi Indonesia.
Jika ketiga hal itu dijaga, kepercayaan investor bisa pulih, CDS bisa turun, dan biaya utang bisa ditekan.
Catatan Redaksi: Berita ini bukan ajakan jual-beli instrumen keuangan. Angka CDS dan yield dapat berubah setiap hari mengikuti pasar. Proyeksi yield SBN 7,2% adalah skenario bersyarat dari ekonom, bukan janji pemerintah. (CNBC Indonesia/hm02)
PREVIOUS ARTICLE
IHSG Anjlok Hampir 2%, Asing Justru Borong! Ini 4 Saham BUMN yang Diserbu Rp153 MiliarBERITA TERPOPULER
BERITA TERPOPULER
BERITA PILIHAN
BERITA PILIHAN