Kredit Macet: Penyebab, Dampak, Cara Mengatasi, dan Cek SLIK OJK
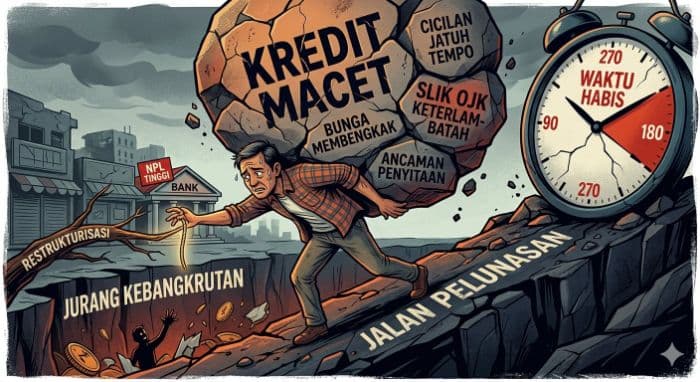
Ilustrasi kredit macet (Foto: AI)
3. Siapkan data sebelum berkomunikasi
Jangan hanya menyampaikan bahwa cicilan sudah tidak sanggup dibayar. Siapkan informasi seperti:
- daftar seluruh utang;
- jumlah cicilan;
- jadwal jatuh tempo;
- bukti pendapatan;
- pengeluaran rutin; dan
- alasan perubahan kemampuan membayar.
Jika pendapatan turun atau terjadi perubahan pekerjaan, dokumen yang mendukung kondisi tersebut juga dapat disiapkan.
Informasi tersebut membantu lembaga keuangan melakukan penilaian terhadap kondisi debitur dan menentukan opsi penyelesaian sesuai ketentuan yang berlaku.
4. Tanyakan opsi restrukturisasi
Jika kemampuan membayar terganggu, debitur dapat membicarakan kemungkinan restrukturisasi dengan lembaga keuangan tempat kredit diperoleh.
Bentuk restrukturisasi bergantung pada kondisi debitur dan kebijakan serta penilaian masing-masing lembaga keuangan.
Secara umum, rescheduling dapat berupa penyesuaian jadwal atau jangka waktu pembayaran. Reconditioning berkaitan dengan perubahan persyaratan kredit, sedangkan restructuring dapat mencakup penataan kembali struktur kewajiban kredit.
Restrukturisasi tidak berarti utang otomatis dihapus atau cicilan pasti menjadi lebih ringan. Lembaga keuangan tetap akan menilai kondisi dan kemampuan debitur sebelum menentukan skema yang dapat diberikan.
Hindari gali lubang tutup lubang
Mengambil pinjaman baru ketika cicilan sudah berat mungkin terlihat sebagai solusi cepat. Namun, jika pendapatan tidak berubah sementara kewajiban bertambah, masalah utang dapat semakin kompleks.
Karena itu, sebelum mengambil pinjaman baru, hitung kembali kemampuan membayar secara keseluruhan. Fokus utama sebaiknya diarahkan pada penyelesaian kewajiban yang sudah ada secara realistis.
Debitur juga sebaiknya menghindari tawaran pinjaman dari lembaga ilegal. Pinjaman yang menawarkan pencairan cepat belum tentu menyelesaikan masalah dan justru dapat menambah risiko baru.
Cara memperbaiki riwayat kredit di SLIK OJK
Memiliki tunggakan bukan berarti kondisi kredit tidak dapat diperbaiki. Langkah utama adalah menyelesaikan kewajiban yang tertunggak dan memastikan informasi kredit yang dilaporkan telah diperbarui.
Lunasi tunggakan
Selesaikan kewajiban sesuai jumlah yang harus dibayarkan kepada kreditur, termasuk pokok, bunga, denda, atau biaya lain yang tercantum dalam perjanjian dan memang menjadi kewajiban debitur.
Setelah pembayaran, simpan seluruh bukti pelunasan sebagai dokumen pendukung.
Minta bukti pelunasan
Setelah kewajiban diselesaikan, debitur dapat meminta dokumen atau keterangan pelunasan dari bank, perusahaan pembiayaan, atau lembaga keuangan terkait.
Dokumen tersebut dapat digunakan sebagai bukti apabila nantinya diperlukan klarifikasi mengenai status kredit.
Cek data melalui SLIK OJK
Debitur dapat mengecek Informasi Debitur (iDeb) melalui layanan iDebku OJK untuk melihat informasi kredit yang tercatat.
Jika setelah pelunasan terdapat data yang belum sesuai, debitur dapat menghubungi lembaga keuangan yang melaporkan informasi tersebut untuk meminta klarifikasi atau perbaikan. Bukti pelunasan dapat disertakan sebagai dokumen pendukung.
Perlu dipahami bahwa memperbaiki kondisi kredit bukan berarti menghapus seluruh riwayat pembayaran sebelumnya. SLIK berisi informasi debitur yang dilaporkan oleh lembaga jasa keuangan dan dapat menjadi salah satu sumber informasi dalam analisis pengajuan kredit.
Keputusan menyetujui atau menolak pengajuan kredit tetap menjadi kewenangan masing-masing lembaga keuangan berdasarkan penilaian dan kebijakan yang berlaku.
Pada akhirnya, ketika cicilan mulai sulit dibayar, langkah yang dapat dilakukan adalah menghentikan penambahan beban utang, menghitung kemampuan bayar, menyusun prioritas kewajiban, dan segera berkomunikasi dengan kreditur. Jika tersedia, opsi restrukturisasi juga dapat ditanyakan sebelum tunggakan semakin besar.
PREVIOUS ARTICLE
IHSG Sesi I Turun 0,55%, Asing Jual Saham Rp355,78 MiliarBERITA TERPOPULER

BERITA TERPOPULER


BERITA PILIHAN


BERITA PILIHAN