PNBP Tembus 120%, Pajak Baru 76%: Menguji Kualitas Pendapatan Negara dalam APBN 2026
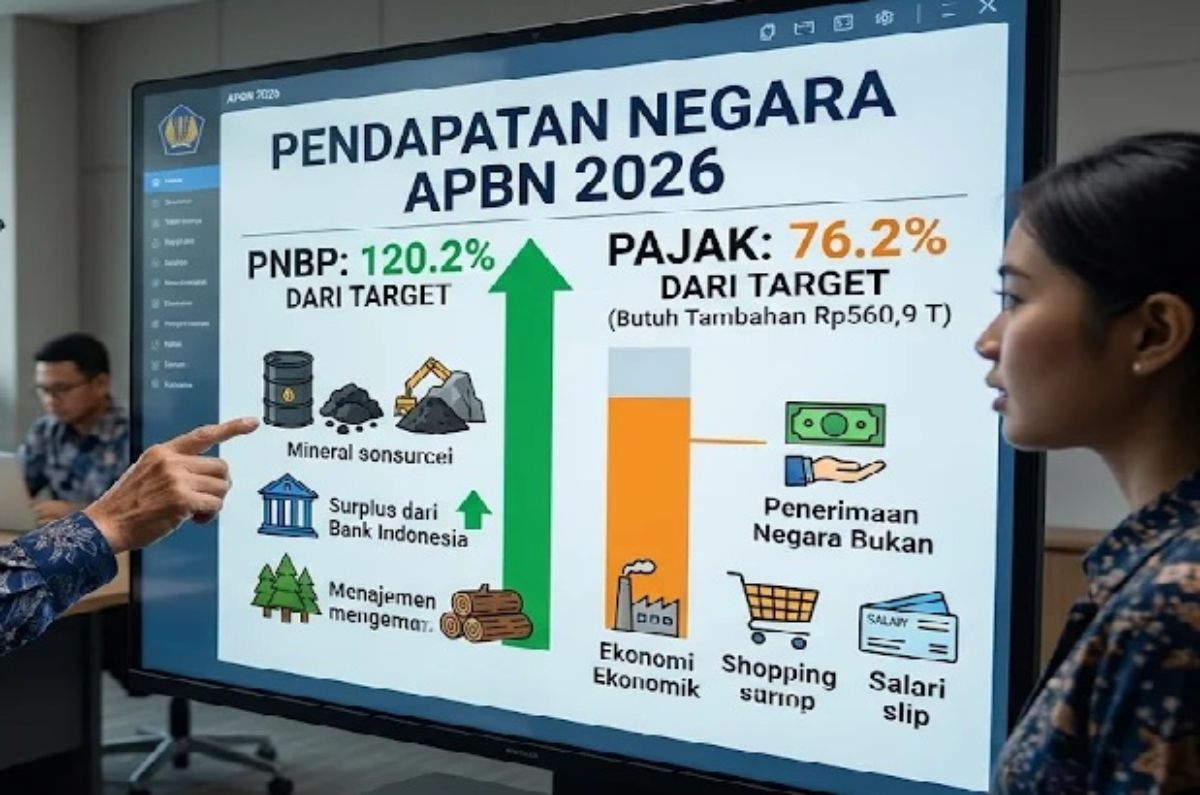
PNBP Tembus 120%, Pajak Baru 76%: Menguji Kualitas Pendapatan Negara dalam APBN 2026. (foto ilustrasi:gemini/mistar)
Pematangsiantar, MISTAR.ID — Pendapatan negara mencapai Rp2.618 triliun hingga 31 Oktober 2026. Namun, di balik capaian tersebut, terdapat ketimpangan menarik: Penerimaan Negara Bukan Pajak (PNBP) sudah melampaui target tahunan, sedangkan penerimaan pajak baru mencapai 76,2 persen. Apakah ini menandakan kinerja pendapatan negara yang sehat, atau justru memperlihatkan ketergantungan pada sumber penerimaan yang belum tentu berkelanjutan?
Berdasarkan data Kementerian Keuangan dalam publikasi APBN KiTa dan konferensi pers 13 November 2026, realisasi pendapatan negara mencapai sekitar 83 persen dari target APBN 2026.
Penerimaan pajak tercatat Rp1.796,8 triliun atau 76,2 persen dari target Rp2.357,7 triliun. Sementara itu, PNBP mencapai Rp551,8 triliun atau 120,2 persen dari target Rp459,2 triliun.
Capaian tersebut menunjukkan bahwa keberhasilan pendapatan negara tidak berlangsung merata. PNBP menjadi penopang yang melampaui ekspektasi, sementara penerimaan pajak masih membutuhkan tambahan penerimaan yang cukup besar untuk memenuhi target.
Persoalannya bukan sekadar berapa banyak uang yang berhasil masuk ke kas negara, tetapi seberapa kuat dan berkelanjutan sumber penerimaan tersebut menopang APBN.
Mengapa PNBP Bisa Melampaui Target?
Lonjakan PNBP tidak terlepas dari peningkatan penerimaan sumber daya alam (SDA), setoran penertiban kawasan hutan, serta penerimaan kekayaan negara yang dipisahkan.
Dari sektor SDA, penerimaan migas mencapai Rp90,9 triliun hingga September 2026, meningkat dari Rp76,1 triliun pada periode yang sama tahun sebelumnya. PNBP SDA nonmigas juga meningkat menjadi Rp132,2 triliun dari Rp101,6 triliun.
Kenaikan tersebut antara lain dipengaruhi harga minyak mentah Indonesia (ICP), harga batu bara dan mineral, serta perubahan formula Harga Patokan Mineral (HPM).
Namun, ada fakta yang lebih menarik. Penerimaan kekayaan negara yang dipisahkan (KND) mencatat realisasi sekitar Rp58 triliun hingga September, jauh melampaui target APBN sebesar Rp1,8 triliun. Salah satu pendorong utamanya adalah surplus Bank Indonesia sebesar Rp55 triliun, yang berkaitan dengan penyelesaian kewajiban surat utang pemerintah dalam penanganan krisis 1997–1998.
Selain itu, Satgas Penertiban Kawasan Hutan (PKH) telah menyetorkan total Rp57,1 triliun sepanjang 2025–2026. Jumlah tersebut terdiri atas Rp38,65 triliun PNBP dan denda serta Rp18,45 triliun penerimaan pajak.
Angka-angka ini memperlihatkan bahwa optimalisasi SDA, pengelolaan kekayaan negara, dan penegakan hukum dapat memberikan kontribusi signifikan terhadap penerimaan negara.
Meski demikian, tidak seluruh sumber tersebut bersifat rutin. Surplus BI merupakan penerimaan khusus, setoran penertiban bergantung pada kegiatan penegakan hukum, sedangkan PNBP SDA sangat dipengaruhi harga komoditas dan tingkat produksi.
Artinya, capaian PNBP yang melampaui target belum otomatis mencerminkan penguatan kapasitas penerimaan negara secara permanen.
Penerimaan Pajak Tumbuh, Mengapa Masih Tertinggal?
Berbeda dengan PNBP, penerimaan pajak memiliki karakter yang lebih struktural karena bergantung pada aktivitas ekonomi, kepatuhan wajib pajak, serta efektivitas administrasi dan pengawasan perpajakan.
Hingga Oktober 2026, penerimaan pajak mencapai Rp1.796,8 triliun dengan pertumbuhan 23,2 persen dibandingkan periode yang sama tahun sebelumnya.
Pertumbuhan tersebut ditopang sejumlah komponen utama. PPh nonmigas mencapai Rp893,19 triliun atau tumbuh 16,6 persen. PPN dan PPnBM mencapai Rp793,55 triliun dengan pertumbuhan 39,1 persen. Sementara PPh migas tercatat Rp48,88 triliun dan PBB Rp20,52 triliun. Kemudian Pajak lainnya nondeposit Rp7,1 triliun, dan Deposit pajak sebesar Rp33,6 triliun.
Pertumbuhan PPN dan PPnBM yang cukup tinggi menunjukkan kontribusi aktivitas konsumsi dan transaksi ekonomi terhadap penerimaan pajak. Sementara itu, PPh nonmigas tetap menjadi salah satu tulang punggung penerimaan perpajakan.
Namun, pertumbuhan penerimaan belum cukup untuk memastikan target tahunan tercapai. Pemerintah masih membutuhkan tambahan sekitar Rp560,9 triliun untuk memenuhi target pajak APBN sebesar Rp2.357,7 triliun. Adapun kebutuhan tambahan untuk mencapai outlook pemerintah sebesar Rp2.310,8 triliun adalah sekitar Rp514 triliun.
Di sisi lain, penerimaan PBB justru mengalami kontraksi 3,7 persen. Ini memperlihatkan bahwa pertumbuhan penerimaan pajak belum berlangsung merata pada seluruh jenis pajak.
Penguatan administrasi perpajakan melalui Coretax juga menjadi salah satu faktor yang perlu diperhatikan. Namun, efektivitas reformasi ini tidak cukup diukur dari peningkatan penerimaan dalam satu periode. Perlu dilihat pula dampaknya terhadap kepatuhan, perluasan basis pajak, kualitas data, dan kemampuan pengawasan.
Dengan demikian, persoalan penerimaan pajak bukan semata-mata mengejar target, melainkan memperkuat kapasitas negara dalam menghimpun pajak secara konsisten dan berkelanjutan.
Mengukur Kualitas Pendapatan Negara, Bukan Sekadar Realisasi
Capaian PNBP sebesar 120,2 persen tentu merupakan perkembangan positif. Namun, kualitas pendapatan negara perlu dinilai lebih jauh melalui beberapa aspek mendasar.
Pertama, kesinambungan penerimaan. Pajak memiliki potensi menjadi sumber pendapatan yang lebih stabil karena bertumpu pada aktivitas ekonomi domestik. Sebaliknya, sebagian PNBP rentan terhadap fluktuasi harga komoditas dan penerimaan yang bersifat insidental.
Kedua, kemandirian fiskal. Kemampuan menghimpun pajak secara optimal akan memperkuat kapasitas negara membiayai pembangunan tanpa terlalu bergantung pada penerimaan SDA maupun sumber yang tidak berulang.
Ketiga, efektivitas kebijakan fiskal. Optimalisasi penerimaan perlu didukung perluasan basis pajak, peningkatan kepatuhan, pengawasan sektor ekonomi potensial, serta perbaikan tata kelola PNBP dan aset negara.
Keempat, keadilan dan efisiensi. Peningkatan penerimaan harus tetap mempertimbangkan kemampuan masyarakat dan dunia usaha. Sistem perpajakan yang baik bukan hanya mampu menghimpun penerimaan, tetapi juga menjaga iklim investasi dan distribusi beban yang proporsional.
Dari perspektif ini, pendapatan negara yang berkualitas bukan sekadar memiliki nominal besar, melainkan stabil, berulang, adil, dan dapat diproyeksikan untuk membiayai kebutuhan negara dalam jangka panjang.
Risiko Ketergantungan pada Penerimaan yang Tidak Berulang
Salah satu catatan penting dari APBN 2026 adalah perlunya membedakan penerimaan struktural dengan windfall revenue, yakni penerimaan tambahan yang muncul karena kondisi atau peristiwa tertentu dan belum tentu terulang.
Surplus Bank Indonesia, denda penertiban kawasan hutan, serta kenaikan harga komoditas merupakan contoh penerimaan yang memiliki karakteristik berbeda dari penerimaan pajak rutin.
Jika penerimaan yang bersifat sementara dijadikan dasar untuk membiayai belanja rutin yang permanen, APBN berpotensi menghadapi tekanan ketika sumber penerimaan tersebut menurun.
Sebaliknya, penerimaan tambahan dapat dimanfaatkan untuk memperkuat infrastruktur, kualitas sumber daya manusia, produktivitas ekonomi, dan basis perpajakan. Dengan begitu, penerimaan hari ini dapat menghasilkan kapasitas fiskal yang lebih kuat pada masa mendatang.
Di sinilah pentingnya kualitas perencanaan APBN. Pemerintah tidak cukup hanya memastikan target pendapatan tercapai, tetapi juga harus memperhitungkan karakter, risiko, dan keberlanjutan setiap sumber penerimaan.
Tantangan APBN 2026: Menjaga Pendapatan dan Kualitas Belanja
Hingga Oktober 2026, realisasi belanja negara mencapai Rp2.997,2 triliun atau sekitar 78 persen dari pagu APBN. Angka ini lebih tinggi daripada realisasi pendapatan negara sebesar Rp2.618 triliun.
Kondisi tersebut menegaskan pentingnya menjaga keseimbangan antara kemampuan menghimpun pendapatan dan kebutuhan pembiayaan belanja negara.
Pemerintah perlu memperkuat penerimaan pajak melalui reformasi administrasi, peningkatan kepatuhan, dan perluasan basis pajak. Optimalisasi PNBP juga harus diarahkan pada perbaikan tata kelola SDA, aset negara, serta pelayanan publik.
Pada saat yang sama, belanja negara harus semakin produktif dan memberikan manfaat nyata bagi masyarakat. Peningkatan pendapatan tidak akan memberikan hasil optimal apabila tidak diikuti efektivitas belanja dan kualitas pembangunan.
Pendapatan Besar Belum Tentu Menjamin APBN yang Sehat
Perkembangan pendapatan negara dalam APBN 2026 memberikan dua gambaran sekaligus. Di satu sisi, PNBP yang melampaui target memperlihatkan potensi optimalisasi sumber penerimaan negara. Di sisi lain, penerimaan pajak yang masih tertinggal menunjukkan bahwa penguatan basis pendapatan yang berkelanjutan tetap menjadi pekerjaan besar.
Pertumbuhan pajak sebesar 23,2 persen sebenarnya merupakan perkembangan positif. Namun, pemerintah masih perlu memastikan pertumbuhan tersebut mampu memperluas kapasitas fiskal, bukan hanya mengejar pencapaian target tahunan.
Pada akhirnya, keberhasilan pendapatan negara perlu diukur melalui tiga hal: besarnya penerimaan, kualitas sumber penerimaan, dan keberlanjutannya dalam jangka panjang.
APBN yang sehat bukan sekadar APBN yang berhasil mengumpulkan lebih banyak uang, melainkan APBN yang memiliki sumber pendapatan kuat, struktur fiskal yang tangguh, dan kemampuan membiayai pembangunan secara berkesinambungan.
Sebab, esensi kemandirian fiskal bukan hanya tentang seberapa besar uang yang masuk ke kas negara hari ini, tetapi seberapa kuat negara membangun kemampuan untuk membiayai masa depannya.
(Kemenkeu/DirjenAnggaran/DDTCNews/hm27)