Indonesia–Singapura Perkuat Pembahasan Pertukaran Data Pajak untuk Awasi Penghindaran Pajak Korporasi
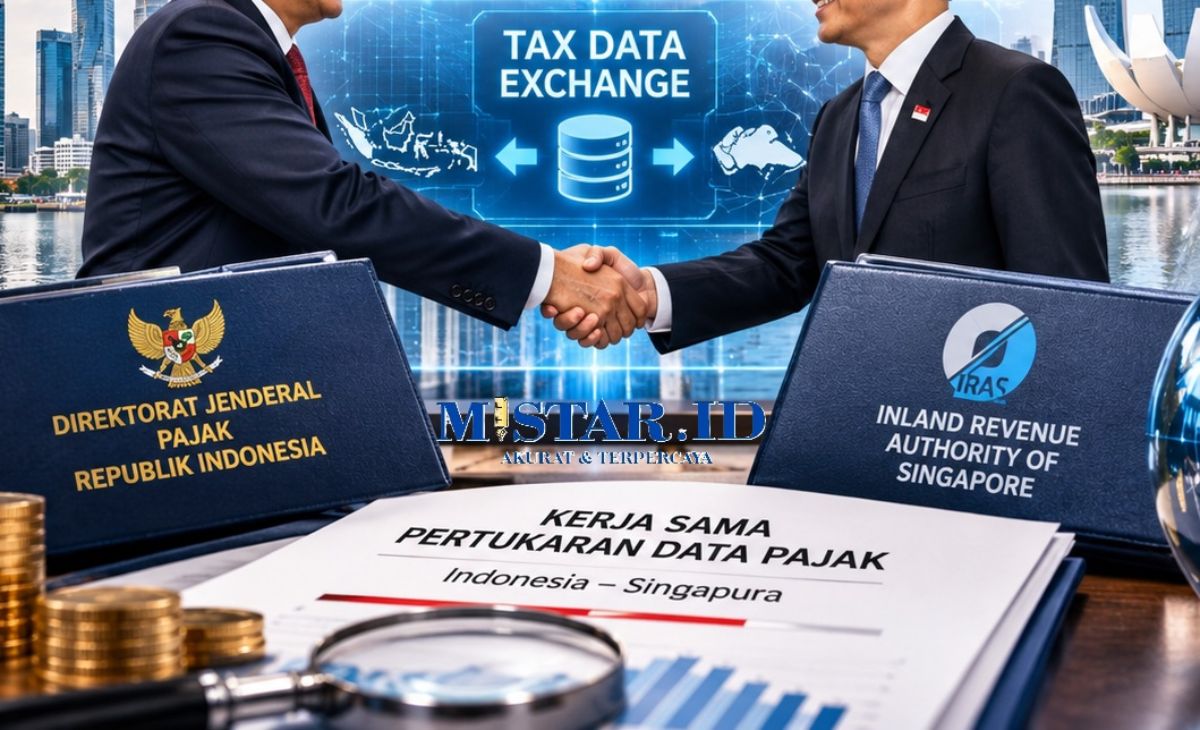
Indonesia–Singapura Perkuat Pembahasan Pertukaran Data Pajak untuk Awasi Penghindaran Pajak Korporasi. (foto ilustrasi:gemini/mistar)
Pematangsiantar, MISTAR.ID — Indonesia dan Singapura tengah membahas penguatan kerja sama pertukaran informasi untuk meningkatkan pengawasan terhadap aktivitas korporasi lintas negara. Pembahasan ini mencakup potensi penghindaran pajak melalui pengalihan keuntungan (profit shifting), manipulasi nilai perdagangan (underinvoicing), serta transaksi antarperusahaan yang memiliki hubungan istimewa (transfer pricing).
Direktur Jenderal Pajak Kementerian Keuangan, Bimo Wijayanto, menyampaikan bahwa kedua negara sedang mendiskusikan jenis informasi yang dapat dipertukarkan guna memperkuat kepatuhan perpajakan korporasi.
Pembahasan tersebut merupakan bagian dari koordinasi bilateral yang dikoordinasikan Kementerian Luar Negeri dan melibatkan Direktorat Jenderal Pajak, Direktorat Jenderal Bea dan Cukai, serta instansi terkait lainnya. Isu kebakaran hutan dan lahan (karhutla) serta tanggung jawab perusahaan terhadap lingkungan juga menjadi bagian dari agenda kerja sama.
Langkah ini tidak sepenuhnya membangun mekanisme baru. Indonesia dan Singapura sebelumnya telah memiliki Persetujuan Penghindaran Pajak Berganda (P3B) yang ditandatangani pada 4 Februari 2020, disahkan melalui Peraturan Presiden Nomor 35 Tahun 2021, dan berlaku efektif sejak 1 Januari 2022.
Dengan demikian, pembahasan terbaru dapat dipahami sebagai upaya memperkuat koordinasi dan pemanfaatan instrumen kerja sama yang telah tersedia untuk menghadapi tantangan pengawasan korporasi lintas yurisdiksi.
Mengapa Indonesia dan Singapura Perlu Bertukar Data Pajak?
Salah satu persoalan yang menjadi perhatian adalah profit shifting atau pengalihan keuntungan perusahaan ke negara lain untuk menekan kewajiban pajak.
Sebagai contoh, perusahaan tambang yang beroperasi di Indonesia memiliki afiliasi di Singapura. Perusahaan Indonesia kemudian membayar biaya pemasaran, konsultasi, atau jasa manajemen kepada afiliasinya dengan nilai yang tidak wajar.
Pembayaran tersebut meningkatkan biaya perusahaan di Indonesia sehingga laba kena pajak berkurang. Sebaliknya, pendapatan perusahaan afiliasi di Singapura meningkat.
Persoalan lainnya adalah underinvoicing, yakni praktik mencantumkan nilai ekspor atau impor lebih rendah daripada transaksi sebenarnya. Manipulasi ini berpotensi membuat nilai pendapatan dan kewajiban pajak tidak dilaporkan secara semestinya.
Selain itu, pemerintah menyoroti penyalahgunaan transfer pricing, yaitu penentuan harga transaksi antara perusahaan yang memiliki hubungan istimewa.
Perlu dipahami, transfer pricing bukan praktik ilegal. Persoalan muncul apabila harga transaksi sengaja direkayasa agar keuntungan berpindah ke yurisdiksi dengan beban pajak lebih rendah. Karena itu, pengawasan harus mengacu pada prinsip arm's length, yakni harga transaksi yang wajar sebagaimana transaksi antarpihak independen.
Melalui pertukaran data, otoritas pajak kedua negara dapat mencocokkan informasi transaksi, pembayaran, pendapatan, dan hubungan perusahaan afiliasi untuk mendeteksi ketidakwajaran.
Keuntungan bagi Indonesia dan Singapura: Pajak Lebih Transparan, Investasi Lebih Terpercaya
Kerja sama ini memberikan keuntungan bagi kedua negara, meskipun kepentingannya tidak sepenuhnya sama.
Bagi Indonesia, manfaat utamanya adalah mengamankan potensi penerimaan pajak. Data dari Singapura dapat membantu Direktorat Jenderal Pajak menelusuri aliran keuntungan perusahaan, menguji kewajaran transaksi afiliasi, serta mengidentifikasi dugaan manipulasi nilai ekspor dan impor.
Pengawasan ini juga penting bagi sektor pertambangan, mineral strategis, batu bara, dan kelapa sawit yang memiliki nilai perdagangan besar. Dengan data lintas negara, pemerintah dapat memperkuat pengawasan agar keuntungan dari aktivitas ekonomi di Indonesia tidak dialihkan secara tidak wajar.
Sementara itu, Singapura berkepentingan menjaga reputasinya sebagai pusat keuangan internasional. Transparansi perpajakan membantu mencegah penyalahgunaan sistem keuangan untuk menyembunyikan keuntungan atau menghindari kewajiban pajak.
Kerja sama tersebut juga mendukung persaingan usaha yang sehat, kepastian hukum, dan kepercayaan investor terhadap kedua negara.
Dengan demikian, Indonesia berkepentingan melindungi hak pemajakannya atas kegiatan ekonomi di dalam negeri, sedangkan Singapura berkepentingan menjaga integritas sistem keuangan dan iklim investasinya.
Indonesia dan Singapura Sebenarnya Sudah Memiliki Dasar Hukum Pertukaran Informasi Pajak
Menariknya, kerja sama pertukaran informasi perpajakan kedua negara bukan sesuatu yang sepenuhnya baru.
Indonesia dan Singapura telah memiliki Persetujuan Penghindaran Pajak Berganda (P3B) yang ditandatangani pada 4 Februari 2020 dan disahkan melalui Peraturan Presiden Nomor 35 Tahun 2021. Persetujuan tersebut berlaku efektif sejak 1 Januari 2022.
Pasal 26 mengatur pertukaran informasi yang relevan untuk pelaksanaan persetujuan maupun administrasi dan penegakan ketentuan perpajakan kedua negara.
Artinya, pembahasan terbaru lebih tepat dipahami sebagai upaya memperkuat dan memperdalam kerja sama yang sudah memiliki landasan hukum, bukan membangun mekanisme pertukaran informasi dari nol.
Fakta lainnya, pembahasan ini juga menyentuh persoalan karhutla. Hal tersebut memperlihatkan bahwa pengawasan korporasi lintas negara tidak hanya berkaitan dengan penerimaan pajak, tetapi juga dapat bersinggungan dengan tanggung jawab perusahaan terhadap lingkungan.
Meski demikian, pertukaran data pajak tidak otomatis membuktikan keterlibatan perusahaan dalam kebakaran hutan. Penegakan hukum lingkungan tetap membutuhkan pembuktian melalui mekanisme tersendiri.
Pengawasan Pajak Indonesia Harus Melampaui Batas Negara
Perkembangan ini memperlihatkan tantangan besar perpajakan di tengah ekonomi global. Aktivitas produksi, perdagangan, pembiayaan, dan pencatatan keuntungan perusahaan multinasional dapat tersebar di berbagai negara. Karena itu, pemeriksaan yang hanya mengandalkan laporan perusahaan di Indonesia berpotensi tidak memberikan gambaran utuh.
Indonesia perlu mengetahui bukan hanya berapa nilai barang yang diekspor dan berapa pajak yang dibayarkan, tetapi juga ke mana keuntungan mengalir, siapa penerima manfaat sebenarnya (beneficial owner), dan apakah transaksi lintas negara dilakukan secara wajar.
Namun, pertukaran informasi juga harus disertai perlindungan kerahasiaan data, kepastian hukum, dan mekanisme penyelesaian sengketa agar perusahaan yang menjalankan transaksi secara sah tidak dirugikan.
Pada akhirnya, kerja sama Indonesia–Singapura ini bukan sekadar upaya meningkatkan penerimaan pajak. Lebih jauh, langkah tersebut menyangkut perlindungan kekayaan ekonomi nasional, keadilan berusaha, transparansi investasi, dan kedaulatan fiskal Indonesia.
Tantangan sesungguhnya adalah memastikan bahwa keuntungan dari aktivitas ekonomi yang berlangsung di Indonesia dikenakan pajak secara wajar, bukan justru mengalir ke luar negeri melalui rekayasa transaksi korporasi.
(Antara/Bisnis/DDTCNews/hm27)