BI Ingatkan Penipuan Digital Bisa Bikin Masyarakat Balik ke Uang Tunai, Ini Penyebabnya
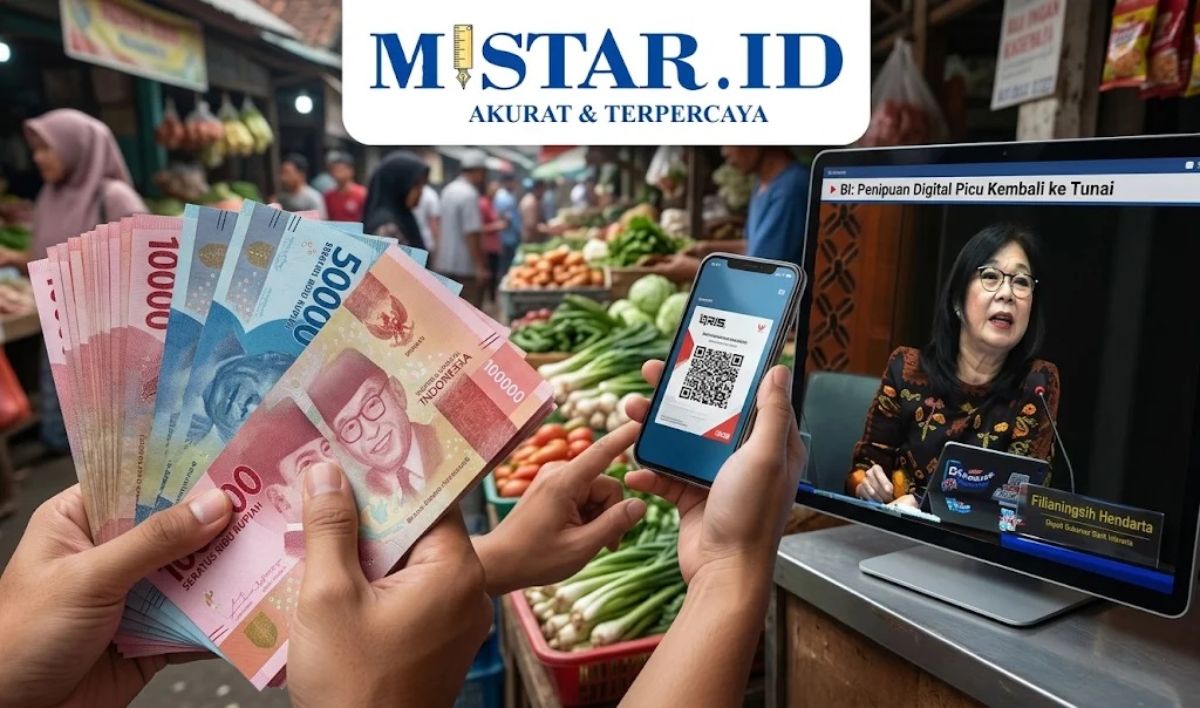
Warga melakukan transaksi tunai menggunakan uang kertas di pasar tradisional, menggambarkan eksistensi uang fisik di tengah era digital. (foto ilustrasi:gemini/mistar)
Pematangsiantar, MISTAR.ID – Pembayaran digital semakin praktis, tetapi ancaman penipuan bisa membuat masyarakat kembali memilih uang tunai. Bank Indonesia (BI) mengingatkan bahwa hilangnya kepercayaan konsumen terhadap transaksi digital berpotensi mengubah kebiasaan pembayaran, meskipun penggunaan QRIS terus meningkat.
Deputi Gubernur BI Filianingsih Hendarta menegaskan, pengalaman menjadi korban penipuan dapat membuat masyarakat enggan menggunakan layanan pembayaran digital. Bahkan, berbagai promo seperti cashback dan insentif belum tentu mampu mengembalikan kepercayaan konsumen yang sudah hilang.
Peringatan tersebut disampaikan dalam kegiatan Gerakan Bersama Pelindungan Konsumen (GEBER PK) 2027 di Jakarta, 16 November 2026.
BI juga mengungkap hasil studi terhadap 1.133 pelaku usaha kecil di Indonesia. Hasilnya menunjukkan bahwa persepsi risiko berpengaruh terhadap penurunan niat menggunakan pembayaran digital.
Temuan ini menegaskan bahwa keamanan dan kepercayaan menjadi faktor penting dalam keberlanjutan digitalisasi sistem pembayaran.
Mengapa Masyarakat Bisa Kembali Menggunakan Uang Tunai?
Ada beberapa faktor yang dapat mendorong masyarakat kembali memilih uang tunai dibandingkan pembayaran digital.
Pertama, meningkatnya kekhawatiran terhadap penipuan digital, mulai dari penyalahgunaan akun hingga transaksi tidak sah. Kedua, keterbatasan jaringan internet dan infrastruktur pembayaran di sejumlah wilayah Indonesia.
Selain itu, uang tunai tidak membutuhkan ponsel, aplikasi, rekening bank, maupun koneksi internet. Transaksi tetap bisa dilakukan ketika jaringan atau sistem elektronik mengalami gangguan.
Kebiasaan masyarakat juga berpengaruh. Pasar tradisional, transaksi antarmasyarakat, serta kebutuhan uang pecahan kecil masih membuat uang fisik relevan dalam aktivitas ekonomi sehari-hari.
Karena itu, kemudahan pembayaran digital tidak otomatis membuat masyarakat meninggalkan uang tunai.
QRIS Meningkat, tetapi Uang Tunai Belum Hilang
Di tengah pesatnya digitalisasi, penggunaan uang fisik ternyata masih memiliki peran penting.
Data BI menunjukkan pengguna QRIS telah mencapai sekitar 67 juta orang. Transaksinya juga tumbuh 67,22 persen secara tahunan.
Namun, Uang Kartal Yang Diedarkan (UYD) masih tercatat mencapai Rp1.332 triliun, meningkat 12,88 persen secara tahunan. Sementara itu, uang tunai disebut masih mencakup sekitar 22 persen pembayaran nasional.
Angka tersebut memperlihatkan bahwa pembayaran digital dan uang tunai masih digunakan secara berdampingan.
Kebutuhan uang fisik juga terlihat dari upaya BI mendistribusikan Rupiah ke wilayah terpencil dan pulau-pulau terluar Indonesia. Langkah ini penting untuk memastikan masyarakat tetap memiliki akses terhadap alat pembayaran yang sah.
Apa Itu Uang Tunai dan Mengapa Masih Dibutuhkan?
Uang tunai adalah alat pembayaran berbentuk fisik berupa uang kertas dan uang logam yang diterbitkan serta diedarkan oleh Bank Indonesia.
Berbeda dengan pembayaran digital yang mengandalkan perangkat elektronik dan infrastruktur teknologi, transaksi tunai dilakukan secara langsung tanpa membutuhkan internet atau aplikasi keuangan.
Keunggulan tersebut membuat uang tunai tetap dibutuhkan, terutama di wilayah dengan akses internet terbatas, ketika terjadi gangguan listrik, maupun dalam situasi darurat seperti bencana.
Dengan kondisi geografis Indonesia sebagai negara kepulauan, ketersediaan uang tunai juga menjadi bagian penting dalam menjaga kelancaran aktivitas ekonomi masyarakat.
Kepercayaan Jadi Penentu Masa Depan Pembayaran Digital
Peringatan BI menyimpan pesan penting bagi perkembangan industri pembayaran nasional. Keberhasilan digitalisasi tidak cukup diukur dari jumlah pengguna QRIS atau tingginya volume transaksi.
Keamanan dan perlindungan konsumen juga menentukan apakah masyarakat bersedia terus menggunakan layanan tersebut.
Sistem pembayaran yang cepat dan praktis akan kehilangan daya tarik apabila konsumen merasa rentan terhadap penipuan. Karena itu, penguatan keamanan transaksi, perlindungan data, mekanisme pengaduan, dan penanganan kerugian menjadi bagian penting dari transformasi digital.
Pada akhirnya, uang tunai dan pembayaran digital bukanlah dua pilihan yang harus saling menggantikan. Keduanya memiliki fungsi berbeda dan dapat saling melengkapi.
Masyarakat membutuhkan transaksi yang praktis, tetapi juga aman dan dapat diandalkan. Sebab, ketika kepercayaan terhadap pembayaran digital terganggu, uang tunai tetap menjadi alternatif yang tidak bisa diabaikan.
(CNBC/Liputan6/Kontan/Tirto/EconomicModelling/h,27)