Kredit Macet Meningkat! Pinjol Melambat, Laba Tergerus, Anak Muda Paling Banyak Terjerat
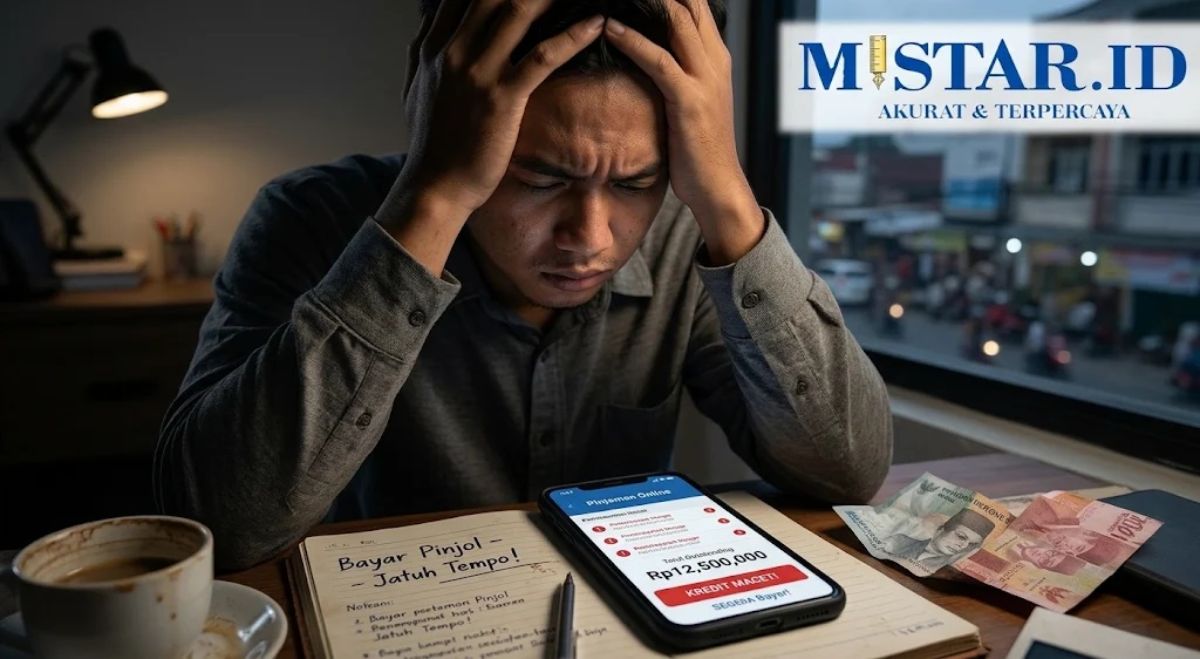
Potret aktivitas warga usia produktif yang tampak cemas saat memegang gawai pintar untuk mengecek aplikasi pinjaman online di ruang publik. (foto ilustrasi:gemini/mistar)
Pematangsiantar, MISTAR.ID — Lonjakan kredit macet mulai membayangi industri pembiayaan Indonesia. Bisnis pinjaman online (pinjol) melambat, laba fintech lending tergerus, sementara lima perusahaan leasing menghadapi pembiayaan bermasalah. Ironisnya, kelompok usia muda 19-34 tahun menjadi penyumbang terbesar kredit macet pinjol.
Tekanan paling terlihat pada industri fintech lending. Otoritas Jasa Keuangan (OJK) mencatat outstanding pembiayaan pinjol mencapai Rp106,48 triliun per September 2026, tumbuh 17,02% secara tahunan (year on year/YoY). Namun, pertumbuhan ini melambat dibandingkan Agustus 2026 yang mencapai 22,07%.
Di saat ekspansi melambat, kualitas pembiayaan justru memburuk. Tingkat wanprestasi di atas 90 hari (TWP90) naik menjadi 5,36% dari 4,73% pada bulan sebelumnya. Angka tersebut telah melampaui ambang batas 5% yang menjadi perhatian regulator.
Tekanan kredit macet turut menggerus profitabilitas industri. Laba komprehensif fintech lending per September 2026 tercatat Rp1,65 triliun, turun 14,14% dibandingkan periode yang sama tahun sebelumnya sebesar Rp1,92 triliun.
Beban operasional juga semakin berat. Rasio beban operasional terhadap pendapatan operasional (BOPO) meningkat menjadi 90,05% dari 84,70% pada September 2025. Artinya, semakin besar porsi pendapatan industri yang terserap untuk membiayai operasional.
OJK pun meningkatkan pengawasan terhadap penyelenggara pinjol dengan TWP90 di atas 5% dan meminta mereka menjalankan rencana perbaikan kualitas pendanaan.
Lima Perusahaan Leasing Hadapi Kredit Macet
Tekanan kemampuan bayar debitur tidak hanya terjadi pada pinjol, tetapi juga merambah perusahaan pembiayaan atau multifinance.
OJK mengungkapkan lima perusahaan multifinance memiliki rasio pembiayaan bermasalah atau non-performing financing (NPF) neto di atas 5% per September 2026. Penurunan kemampuan bayar debitur menjadi salah satu faktor yang memengaruhi kualitas pembiayaan.
Meski demikian, kondisi tersebut belum mencerminkan keseluruhan industri. Piutang pembiayaan multifinance masih mencapai Rp518,34 triliun, tumbuh 2,21% YoY. Sementara itu, NPF neto industri tercatat 0,81% dan NPF gross 2,98%.
Menariknya, laba bersih industri multifinance justru tumbuh 22,80% YoY menjadi Rp19,82 triliun. Kondisi ini memperlihatkan perbedaan ketahanan bisnis antara industri leasing dan fintech lending di tengah meningkatnya risiko kredit.
Anak Muda Usia 19-34 Tahun Dominasi Kredit Macet Pinjol
Fakta lain yang menjadi perhatian adalah besarnya kontribusi kelompok usia muda terhadap pembiayaan bermasalah.
Berdasarkan data OJK per Juli 2026, kelompok usia 19-34 tahun menyumbang 48,22% dari total outstanding pembiayaan bermasalah fintech lending. Dengan kata lain, hampir separuh pembiayaan bermasalah berasal dari kelompok usia produktif tersebut.
Dari sisi gender, debitur laki-laki mendominasi outstanding bermasalah dengan porsi 54,22%.
Temuan ini menjadi sinyal penting bagi industri dan regulator. Kemudahan akses pinjaman digital, proses pencairan yang cepat, serta beragamnya penawaran kredit berpotensi meningkatkan risiko pengambilan utang tanpa perhitungan kemampuan membayar yang memadai.
Meski demikian, besarnya kontribusi tersebut tidak serta-merta membuktikan bahwa seluruh anak muda memiliki perilaku konsumtif. Data tersebut menggambarkan komposisi outstanding bermasalah, bukan penyebab individual gagal bayar.
Risiko Kredit Jadi Tantangan Utama Industri Pembiayaan
Meningkatnya kredit macet menunjukkan bahwa tantangan industri pembiayaan kini bukan sekadar mengejar pertumbuhan penyaluran kredit, melainkan menjaga kualitas debitur.
Bagi fintech lending, kenaikan TWP90 dan penurunan laba menjadi sinyal perlunya memperkuat credit scoring, seleksi calon peminjam, serta pengelolaan risiko. Sementara bagi perusahaan leasing, peningkatan NPF pada sejumlah perusahaan menegaskan pentingnya menjaga kualitas aset dan kemampuan bayar nasabah.
Dominasi usia muda dalam pembiayaan bermasalah juga memperkuat urgensi literasi keuangan dan pengelolaan utang yang lebih baik.
Ke depan, kemampuan debitur membayar cicilan, kualitas penyaluran pembiayaan, serta efisiensi operasional akan menjadi penentu ketahanan industri. Sebab, pertumbuhan kredit yang tinggi tidak akan berkelanjutan jika semakin banyak nasabah kesulitan melunasi utangnya.
(Kontan/CNBC/OJK/hm27)