MSCI Standalone Ancam Indonesia: Ini Dampaknya bagi IHSG dan Investor Asing
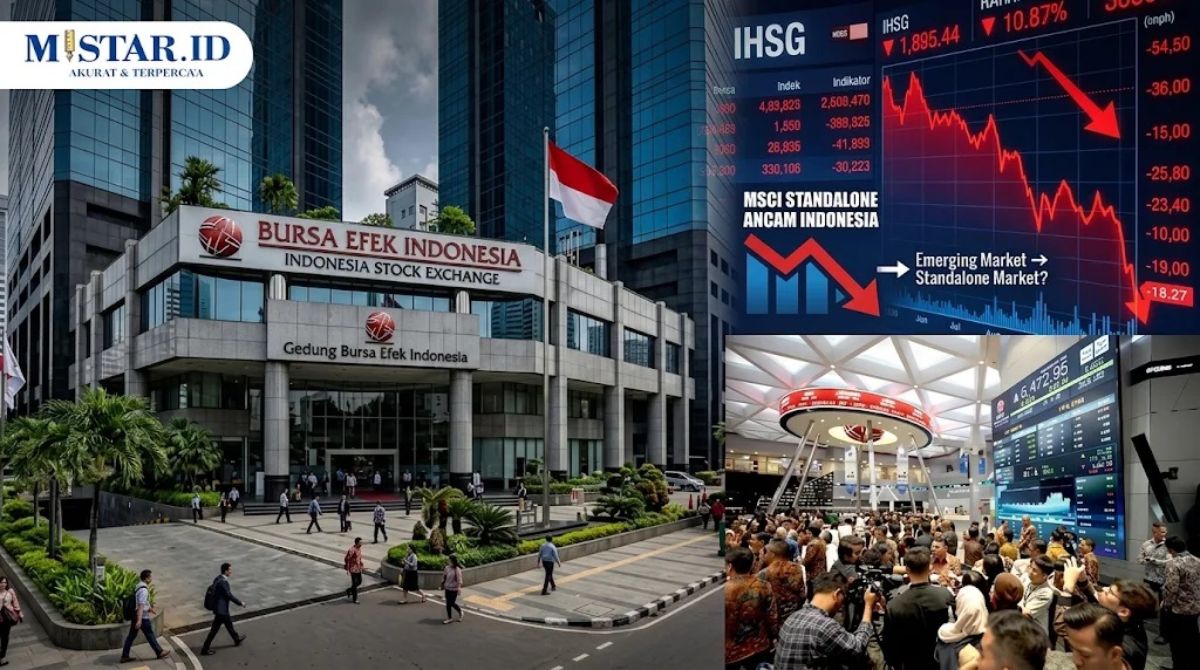
MSCI Standalone Ancam Indonesia: Ini Dampaknya bagi IHSG dan Investor Asing. (foto ilustrasi:gemini/mistar)
MSCI mengusulkan reklasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Jika disetujui, Indonesia berisiko kehilangan eksposur dalam indeks saham global, memicu tekanan jual, dan menggerus kepercayaan investor asing.
Pematangsiantar, MISTAR.ID (19/11/2026) — Pasar modal Indonesia menghadapi ancaman serius setelah Morgan Stanley Capital International (MSCI) mengusulkan perubahan klasifikasi pasar saham Indonesia dari Emerging Market (pasar berkembang) menjadi Standalone Market (pasar mandiri). Jika terealisasi, Indonesia berpotensi keluar dari kelompok indeks Emerging Markets dan Frontier Markets MSCI, yang selama ini menjadi acuan investasi institusi global.
Ancaman ini bukan sekadar persoalan perubahan label. Status Standalone Market dapat mengurangi daya tarik pasar saham Indonesia di mata investor internasional, memicu penyesuaian portofolio dana global, hingga meningkatkan tekanan terhadap saham-saham berkapitalisasi besar.
MSCI membuka konsultasi atas proposal reklasifikasi tersebut pada 15 Oktober 2026. Keputusan final dijadwalkan diumumkan paling lambat 30 Juni 2027, setelah mempertimbangkan masukan pelaku pasar dan perkembangan reformasi di Indonesia.
Persoalan yang disoroti MSCI mencakup transparansi kepemilikan saham, akurasi data free float, dugaan praktik perdagangan terkoordinasi, serta aksesibilitas investor asing. Artinya, persoalan utama bukan semata-mata besarnya pasar saham Indonesia, melainkan kualitas tata kelola dan integritas perdagangan.
Apa Itu MSCI Standalone Market?
MSCI merupakan penyedia indeks dan analisis investasi global yang menjadi acuan bagi manajer investasi, dana pensiun, institusi keuangan, serta investor internasional dalam menentukan alokasi aset.
Dalam mengklasifikasikan pasar saham dunia, MSCI menggunakan sejumlah indikator, terutama perkembangan ekonomi, ukuran dan likuiditas pasar, serta kemudahan akses bagi investor internasional.
Secara umum, klasifikasi pasar MSCI terbagi menjadi empat kategori, yakni Developed Market (pasar maju), Emerging Market (pasar berkembang), Frontier Market (pasar perintis), dan Standalone Market (pasar mandiri).
Indonesia selama ini masuk kategori Emerging Market bersama sejumlah negara seperti India, China, dan Brasil.
Sementara itu, Standalone Market merupakan kategori tersendiri bagi pasar yang tidak memenuhi persyaratan untuk dimasukkan ke dalam kelompok Emerging maupun Frontier. Kategori ini dapat mencerminkan persoalan aksesibilitas atau kemunduran signifikan dalam kelayakan investasi.
Dengan demikian, Standalone bukan sekadar penurunan satu tingkat dari Emerging Market. Jika Indonesia masuk kategori tersebut, saham-saham Indonesia tidak lagi menjadi bagian dari indeks MSCI Emerging Markets maupun MSCI Frontier Markets.
Mengapa Indonesia Terancam Masuk Standalone?
Ada sejumlah persoalan struktural yang membuat pasar modal Indonesia menjadi sorotan MSCI.
Pertama, transparansi kepemilikan saham. MSCI menilai informasi mengenai struktur kepemilikan perusahaan tercatat masih perlu diperbaiki agar investor dapat mengetahui siapa pemilik sebenarnya dan seberapa besar saham yang tersedia untuk diperdagangkan secara bebas.
Kedua, persoalan free float. Istilah ini merujuk pada jumlah saham perusahaan yang tersedia untuk diperdagangkan oleh publik, di luar saham yang terkunci pada pemegang saham pengendali atau pihak strategis.
Data free float yang tidak mencerminkan kondisi sebenarnya dapat membuat kapitalisasi pasar terlihat besar, padahal jumlah saham yang benar-benar tersedia bagi investor jauh lebih terbatas. Kondisi tersebut berpotensi mengganggu penghitungan likuiditas dan pembobotan saham dalam indeks global.
Ketiga, dugaan coordinated trading atau perdagangan terkoordinasi yang berpotensi mengganggu pembentukan harga saham secara wajar. MSCI menyoroti kekhawatiran pelaku pasar mengenai integritas perdagangan dan efektivitas pengawasan.
Keempat, aksesibilitas investor asing. Sejumlah aspek yang menjadi perhatian mencakup keterbatasan informasi dalam bahasa Inggris, transparansi pasar, pembatasan tertentu dalam transaksi valuta asing, serta mekanisme transaksi dan pemindahan aset.
MSCI menilai persoalan tersebut membutuhkan perbaikan nyata dan berkelanjutan, bukan sekadar perubahan kebijakan di atas kertas.
Apa Dampaknya Jika Indonesia Menjadi Standalone Market?
Dampak paling langsung berpotensi datang dari investor yang menggunakan indeks MSCI sebagai acuan pengelolaan portofolio.
Selama Indonesia berstatus Emerging Market, saham-saham domestik menjadi bagian dari indeks yang diikuti berbagai dana investasi global. Ketika status tersebut berubah menjadi Standalone, pengelola dana yang wajib mengikuti indeks Emerging Markets berpotensi melepas atau mengurangi kepemilikan saham Indonesia.
Kondisi ini dapat memicu tekanan jual, terutama pada saham-saham berkapitalisasi besar yang memiliki bobot signifikan dalam indeks MSCI Indonesia.
Dampaknya tidak berhenti pada pergerakan Indeks Harga Saham Gabungan (IHSG). Berkurangnya eksposur investor global juga berpotensi menekan likuiditas, memengaruhi valuasi saham, serta mengurangi daya saing Indonesia dalam menarik modal internasional.
Selain itu, apabila terjadi arus keluar investasi portofolio dalam jumlah besar, tekanan terhadap nilai tukar rupiah juga dapat meningkat. Meski demikian, reklasifikasi MSCI tidak otomatis membuat seluruh investor asing meninggalkan Indonesia. Investor aktif dan investor strategis tetap dapat berinvestasi berdasarkan prospek serta valuasi perusahaan.
Dalam jangka panjang, persoalan yang lebih besar adalah meningkatnya persepsi risiko investasi Indonesia. Jika kepercayaan investor melemah, perusahaan domestik juga berpotensi menghadapi biaya pendanaan lebih tinggi dan kesulitan menarik modal baru.
MSCI Bukan Regulator, tetapi Pengaruhnya Besar
Satu hal yang perlu dipahami, MSCI bukan regulator pasar modal dan tidak memiliki kewenangan untuk menghentikan perdagangan saham atau mencabut izin perusahaan di Indonesia.
Namun, pengaruhnya sangat besar karena indeks MSCI menjadi acuan bagi berbagai produk investasi global, termasuk dana pasif dan exchange-traded fund (ETF).
Keputusan perubahan klasifikasi dapat memaksa pengelola dana yang mengikuti indeks melakukan penyesuaian portofolio. Inilah yang membuat pengumuman MSCI dapat memicu gejolak pasar meskipun tidak disertai perubahan langsung pada fundamental perusahaan.
Besarnya pengaruh tersebut terlihat setelah pengumuman proposal reklasifikasi Indonesia pada Oktober 2026. Reuters melaporkan aksi jual yang menghapus sekitar US$65 miliar kapitalisasi pasar saham Indonesia dalam satu hari.
Angka tersebut merupakan penurunan nilai kapitalisasi pasar, bukan berarti dana tunai sebesar US$65 miliar benar-benar keluar dari Indonesia.
Pemerintah Percepat Reformasi Pasar Modal
Menghadapi ancaman tersebut, pemerintah bersama Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan Kustodian Sentral Efek Indonesia (KSEI) mendorong sejumlah reformasi untuk memperbaiki transparansi dan kualitas pasar modal.
Salah satu agenda utama adalah peningkatan keterbukaan informasi kepemilikan saham, termasuk pengungkapan pemegang saham dengan kepemilikan di atas 1 persen dan klasifikasi investor yang lebih terperinci.
Pemerintah juga mendorong peningkatan batas minimum free float menjadi 15 persen secara bertahap. Kebijakan ini diharapkan memperbesar porsi saham yang tersedia untuk publik sekaligus memperbaiki likuiditas perdagangan.
Selain itu, penguatan pengawasan terhadap konsentrasi kepemilikan saham melalui kerangka High Shareholding Concentration (HSC) menjadi bagian dari upaya memperbaiki transparansi pasar.
MSCI sendiri telah menyatakan akan menggunakan informasi kepemilikan saham untuk menyempurnakan estimasi free float. Namun, selama masa peninjauan, MSCI membekukan sejumlah perubahan indeks Indonesia, termasuk kenaikan Foreign Inclusion Factor (FIF), penambahan jumlah saham (Number of Shares/NOS), serta penambahan saham ke MSCI Indonesia Investable Market Index.
Langkah tersebut menunjukkan bahwa MSCI masih menunggu bukti perbaikan sebelum kembali memberikan ruang bagi perubahan indeks yang meningkatkan eksposur saham Indonesia.
Nasib Indonesia Ditentukan oleh Reformasi hingga 2027
MSCI telah menetapkan 30 April 2027 sebagai batas akhir penyampaian masukan dalam proses konsultasi. Selanjutnya, keputusan final mengenai proposal reklasifikasi Indonesia dijadwalkan diumumkan paling lambat 30 Juni 2027.
Ada dua kemungkinan utama yang akan menentukan arah pasar modal Indonesia.
Jika reformasi berhasil dilaksanakan secara konsisten, transparansi kepemilikan membaik, dan aksesibilitas investor asing meningkat, Indonesia berpeluang mempertahankan status Emerging Market.
Sebaliknya, apabila perbaikan dinilai belum memadai, risiko reklasifikasi menjadi Standalone Market tetap terbuka. Ketidakpastian tersebut berpotensi membuat investor lebih berhati-hati dalam menempatkan modal di Indonesia.
Pada akhirnya, persoalan MSCI bukan hanya tentang mempertahankan posisi Indonesia dalam indeks global. Lebih dari itu, ini merupakan ujian terhadap kredibilitas pasar modal nasional.
Indonesia memiliki ekonomi besar dan potensi pertumbuhan yang menarik. Namun, potensi tersebut harus ditopang transparansi, likuiditas, perlindungan investor, dan penegakan aturan yang konsisten.
Sebab, dalam persaingan memperebutkan modal global, ukuran ekonomi saja tidak cukup. Kepercayaan investor menjadi faktor penentu apakah Indonesia tetap menjadi tujuan investasi atau justru semakin terpinggirkan dari peta pasar saham dunia.
(MSCI/Reuters/Bisnis/hm27)